
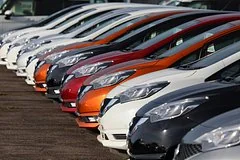
Российский рынок автокредитования демонстрирует существенные структурные изменения в сторону увеличения сроков заимствования. По данным Национального бюро кредитных историй, к августу 2026 года средний срок автозайма увеличился до 6,03 лет. Это заметно превышает показатель августа прошлого года, когда он составлял 5,22 года.
Такая динамика обусловлена стремлением потребителей и банков адаптироваться к текущей экономической ситуации. Рост цен на новые и подержанные автомобили вынуждает покупателей растягивать выплаты, чтобы сделать ежемесячный платеж более посильным. Это позволяет сохранять покупательную способность даже при высокой стоимости транспортных средств.
Финансовые организации также используют увеличение срока как инструмент управления рисками. Снижая размер ежемесячного платежа, банки минимизируют вероятность дефолтов и соблюдают требования Центрального Банка. Регулятор устанавливает жесткий лимит: долговая нагрузка заемщика не должна превышать 50 процентов от его дохода.
«Динамика фиксируется на фоне довольно низкого аппетита к риску со стороны банков»,
Низкий спрос на автокредиты в стране объясняется совокупностью негативных факторов. К ним относятся высокие рыночные ставки и рост утилизационного сбора, который подстегивает инфляцию на авторынке. Жесткая денежно-кредитная политика ЦБ продолжает удерживать стоимость заемных средств на высоком уровне.
Эксперты из ВТБ прогнозируют, что период стагнации в кредитном секторе затянется. Несмотря на возможные шаги по снижению ключевой ставки, полная стоимость кредитов останется обременительной для большинства граждан. Ожидать полноценного восстановления спроса на автомобильные займы в ближайшем будущем не представляется возможным.

Комментарии (0)