
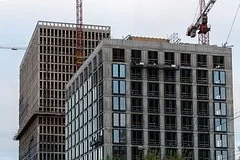
Покупка недвижимости в ипотеку перестает быть исключительно инструментом расширения жилплощади и превращается в зону повышенного финансового риска. Российские семьи могут столкнуться с серьезными трудностями, если рыночная стоимость их жилья начнет снижаться. Депутат Александр Аксененков выразил обеспокоенность тем, что текущие условия кредитования не всегда учитывают долгосрочную волатильность рынка.
Основная опасность заключается в несовпадении остатка задолженности перед банком и реальной рыночной цены объекта. Жизненные обстоятельства часто меняются, вынуждая людей продавать купленные квартиры. Если в момент продажи цены на недвижимость упадут, вырученных средств может не хватить даже на частичное закрытие кредитного обязательства.
Такая ситуация создает эффект «отрицательного капитала», когда долг превышает стоимость актива. Это ставит заемщика в тупик, заставляя искать дополнительные средства для завершения сделки. В результате вместо решения жилищного вопроса семья получает затяжной финансовый кризис и невозможность сменить место проживания.
«Чем быстрее сокращается основной долг и чем меньше переплата по кредиту, тем устойчивее положение семьи, если через несколько лет ей потребуется изменить жилищные условия»,
Для минимизации рисков эксперты рекомендуют ориентироваться на максимально доступные условия кредитования. Важным фактором является наличие разумного первоначального взноса, который создает необходимую финансовую подушку. Посильная долговая нагрузка позволяет сохранять стабильность даже при резких колебаниях экономики.
Ситуация осложняется региональным неравенством в доступности жилья. Например, Казань уже признана одним из самых сложных городов-миллионников для семей, рассчитывающих на льготные программы. Это накладывает дополнительное давление на бюджет покупателей, делая ипотеку еще более рискованным инструментом.
Комментарии (0)